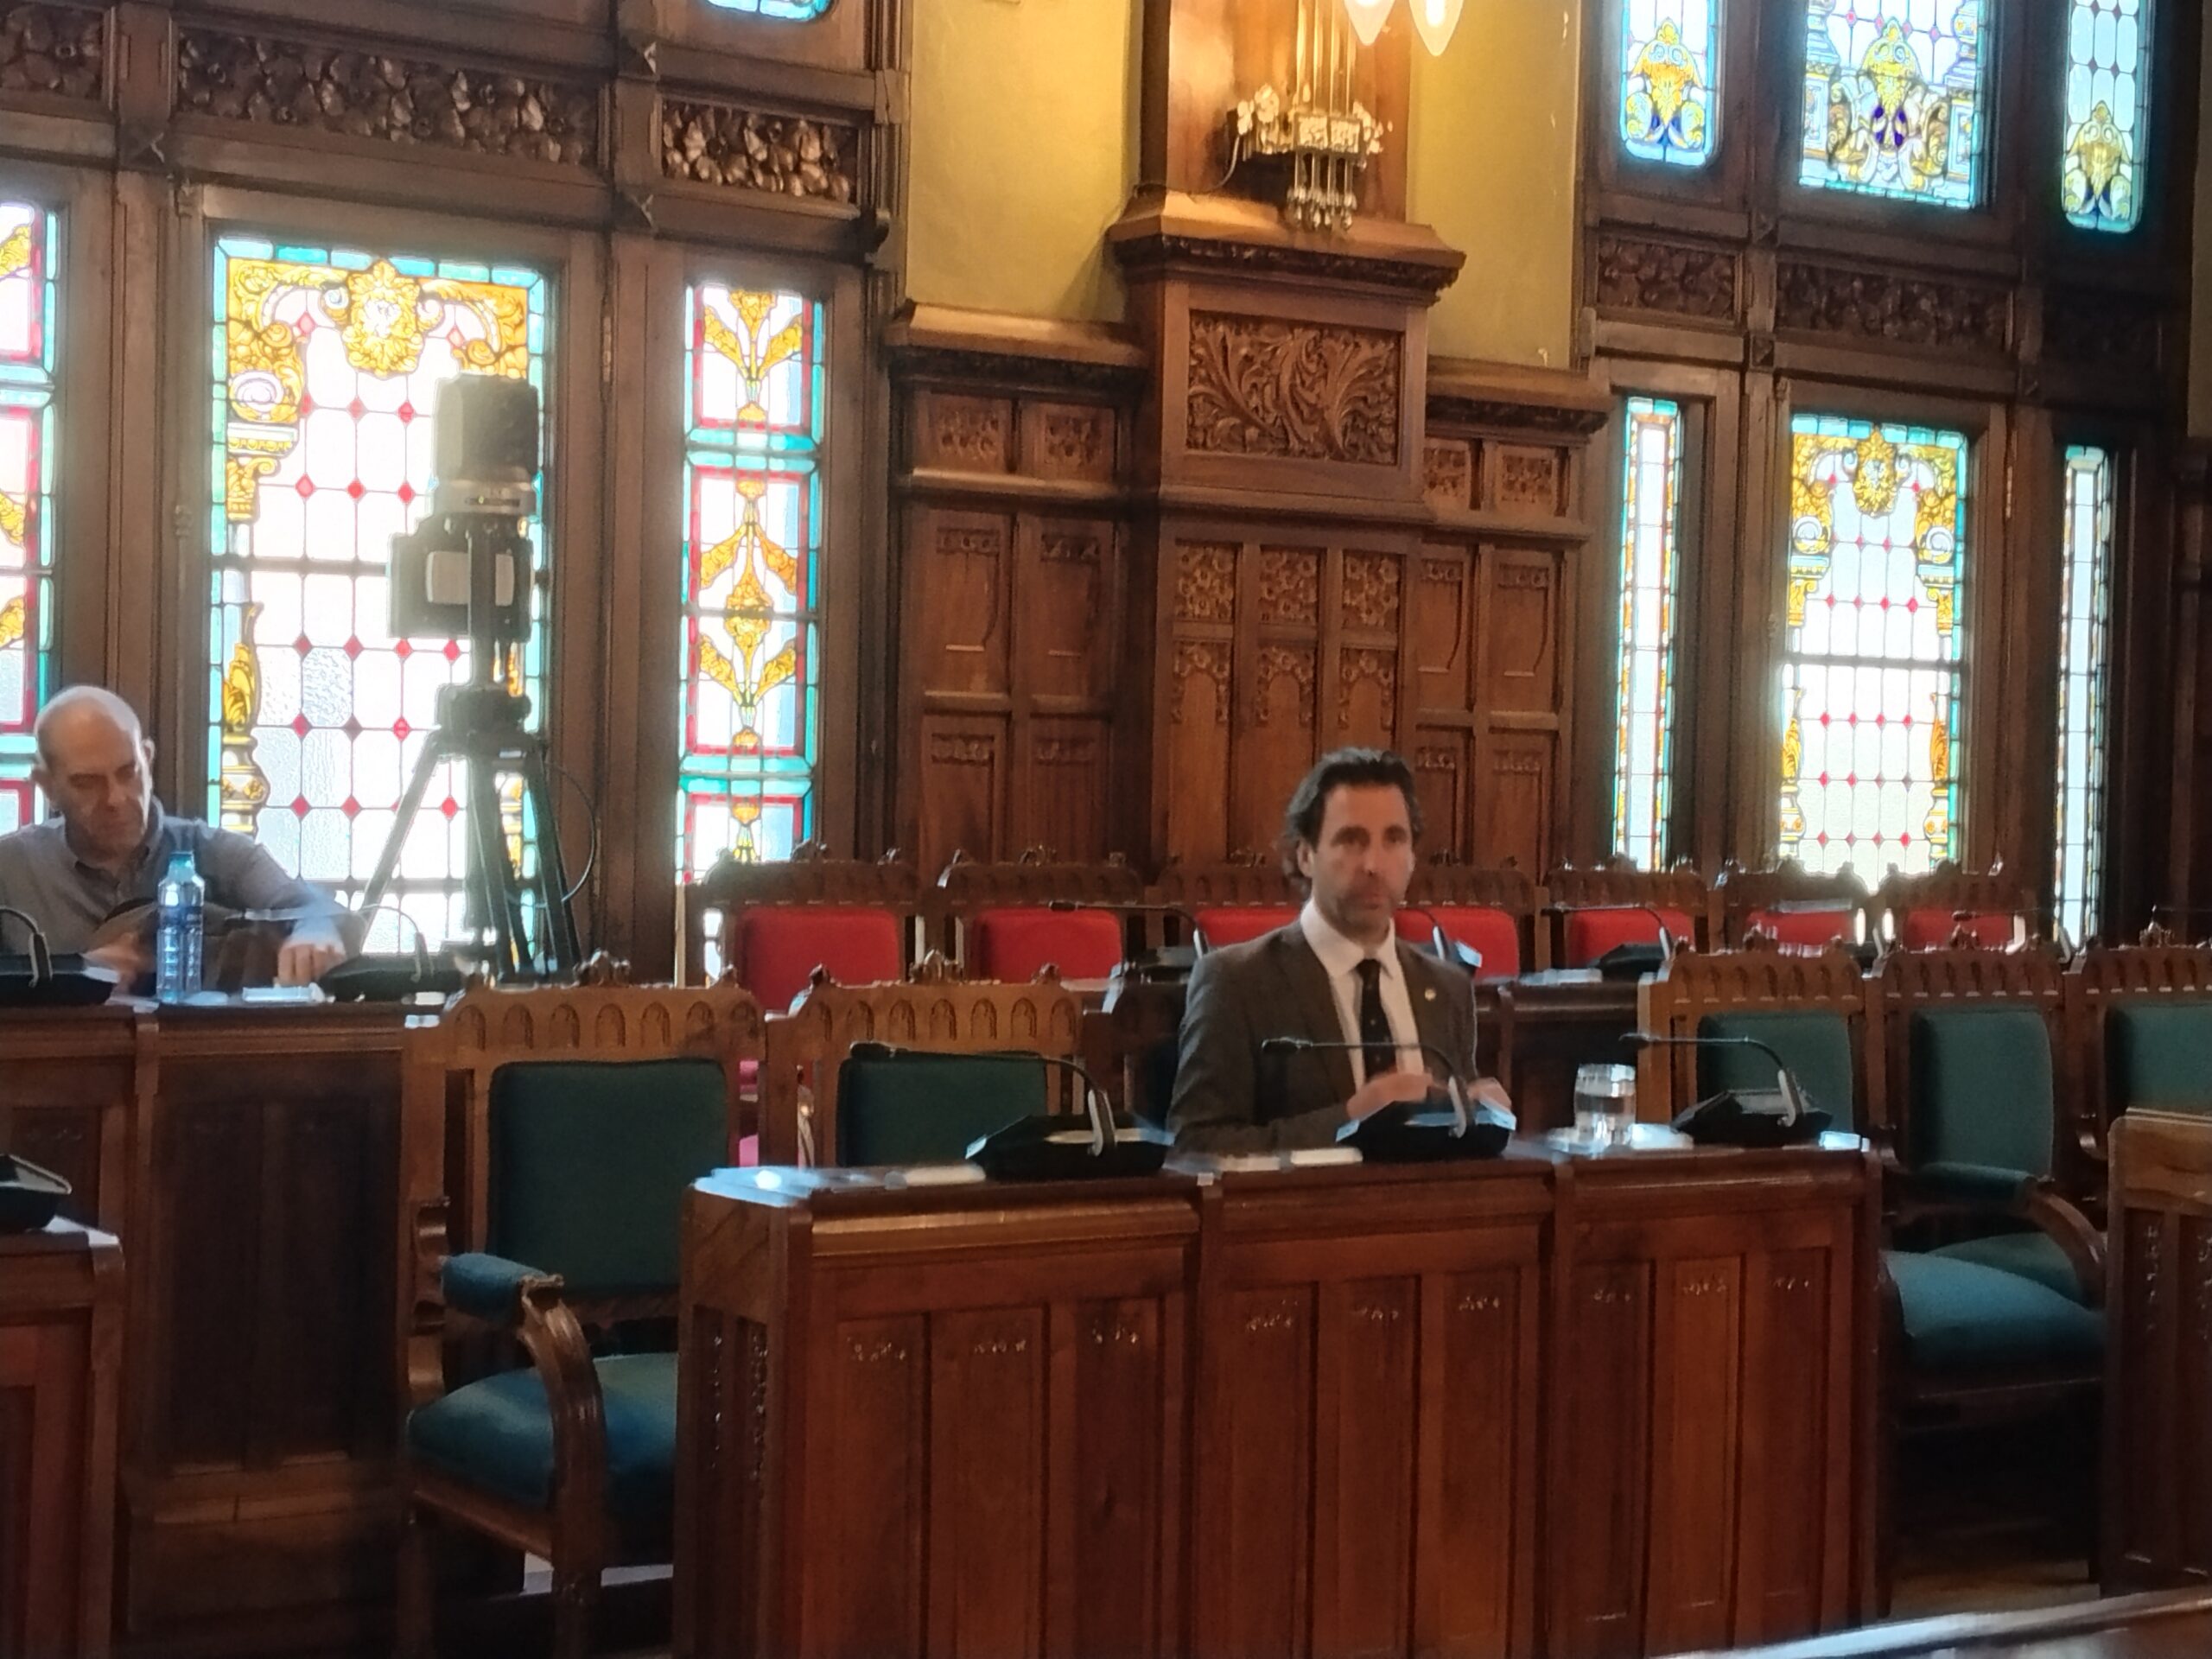
El síndico mayor de la Sindicatura de Cuentas del Principado de Asturias, Roberto Fernández Llera, compareció esta mañana en la Comisión de Hacienda, Justicia y Asuntos Europeos de la Junta General del Principado de Asturias para explicar el informe de fiscalización sobre las unidades del sector público autonómico que no forman parte de la cuenta general, la Universidad de Oviedo y las Cámaras de Comercio, ejercicio 2024.
El ámbito subjetivo está integrado por 44 unidades, la misma cifra del año anterior. De ese total, 38 son empresas, entes, entidades y fundaciones públicas del Principado de Asturias, también sin variaciones. Las otras seis unidades incluidas en el informe son la universidad pública, sus dos fundaciones dependientes y las tres cámaras de comercio. La fiscalización tuvo dos objetivos generales y recurrentes en este tipo de informes: Verificar el cumplimiento de las obligaciones de rendición y analizar las principales magnitudes de especial relevancia.
Fernández Llera, durante su intervención, sintetizó algunas conclusiones agregadas referidas a las unidades del Principado de Asturias:
- Solo tres unidades fiscalizadas faltaron al deber de rendir sus cuentas anuales: las empresas públicas Albancia y Ditasa y el ente público Patronato Real Gruta y Sitio de Covadonga. Albancia y Ditasa estaban en 2024 en disolución; la primera ya se extinguió en 2025, pero no Ditasa. Ocho unidades que rindieron cuentas lo hicieron fuera de plazo.
Del análisis económico-financiero agregado, expuso algunos datos, entre ellos:
- El endeudamiento continúa con la tendencia a la baja iniciada en 2019, alcanzando un saldo vivo a 31 de diciembre de 2024 de 270,5 millones de euros, un 35% inferior al de 2023. Han sido claves la atención de las respectivas cuotas de amortización a sus vencimientos, y la reducción del saldo pendiente de Zalia frente a la administración autonómica. El 85% del endeudamiento se concentraba al cierre en tres empresas públicas: Gispasa, Sogepsa y Vipasa. En 2024, Gispasa y Sedes formalizaron respectivas operaciones de crédito con entidades financieras por 4 y 2,3 millones de euros, “cumpliendo los requisitos exigidos en la ley”.
- En 2024 el capital social ha continuado incrementándose, consecuencia de la culminación de parte de los procesos de reestructuración de Zalia y Sogepsa. Sin perjuicio de poner en valor la culminación de dichos procesos, la reiteración de aportaciones patrimoniales evidencia una dependencia económica estructural de estas empresas públicas respecto del presupuesto autonómico.
- El resultado empeora y suma unas pérdidas de 36,2 millones de euros en 2024. “Destaca la disminución del resultado en las fundaciones públicas, constatándose que trae causa de las variaciones en ingresos y gastos imputados directamente al patrimonio neto en la Fundación Niemeyer y no en la disminución del resultado de las actividades ordinarias, en las que, con carácter general, se mantienen constantes”. En las empresas públicas, el resultado agregado se mantiene estable, con pérdidas que superan los 35 millones de euros, por el resultado de Gispasa, RTPA, Sedes, Sogepsa y SRP. “Estos resultados mantenidos en el tiempo podrían comprometer la situación financiera de dichas unidades. Si bien los procesos de reestructuración permiten mejorar a corto plazo la situación patrimonial, los resultados son un indicio de que, por si solos, dichos procesos no son suficientes para la sostenibilidad económico-financiera y es imprescindible acompasarlos de una estrategia de negocio que les permita generar recursos corrientes. Constan esfuerzos en este sentido”, abundó.
- Respecto de la aplicación del beneficio, diez empresas públicas cerraron 2024 con saldos positivos y cuatro de ellas (ITV, GITPA, Serpa y Vipasa) cumplieron su obligación legal de distribuir dividendos a la administración propietaria, por un importe total cercano a 1 millón de euros.
Recomendaciones
El síndico mayor expuso que, en el informe, la Sindicatura de Cuentas recomienda a la Intervención General del Principado de Asturias que dicte instrucciones para concretar los requerimientos de información para las unidades del sector público autonómico, con el fin de acreditar las actuaciones previstas en el nuevo sistema de supervisión continua. “La recomendación ha sido atendida y por ello también se pone en valor”. “Por otro lado, la Sindicatura de Cuentas también había recomendado establecer un procedimiento claro y detallado del proceso de liquidación y reintegro del “exceso” de transferencias corrientes. También se reconoce que la Consejería de Hacienda haya concretado dicho procedimiento, remitiendo a las secretarías generales técnicas una instrucción para detallar a sus unidades dependientes la documentación justificativa a entregar, así como la obligación de reintegro en caso de exceso. También anotamos como acontecimiento posterior que esta obligación ha quedado suspendida para 2026, en virtud de la ley de presupuestos”, aseguró.
Universidad de Oviedo y Cámaras de Comercio
Fernández Llera recordó que el informe motivo de la comparecencia incluye la Universidad de Oviedo y sus fundaciones, así como las tres cámaras de comercio. En ese sentido, explicó que tanto la Universidad y la Fundación Universidad de Oviedo como las cámaras cumplieron sus obligaciones de rendición de cuentas, no así la Fundación Observatorio Económico del Deporte, dependiente de la universidad pública “y recurrente en este incumplimiento y otros”.
El síndico mayor indicó que el programa anual de fiscalizaciones de la Sindicatura de Cuentas para 2026 incluye un informe específico sobre las cámaras de comercio y otro sobre el Consorcio del Recinto de Ferias y Exposiciones de Asturias, que sigue pendiente de adscripción a una administración pública, tal y como manda la ley de régimen jurídico del sector público.