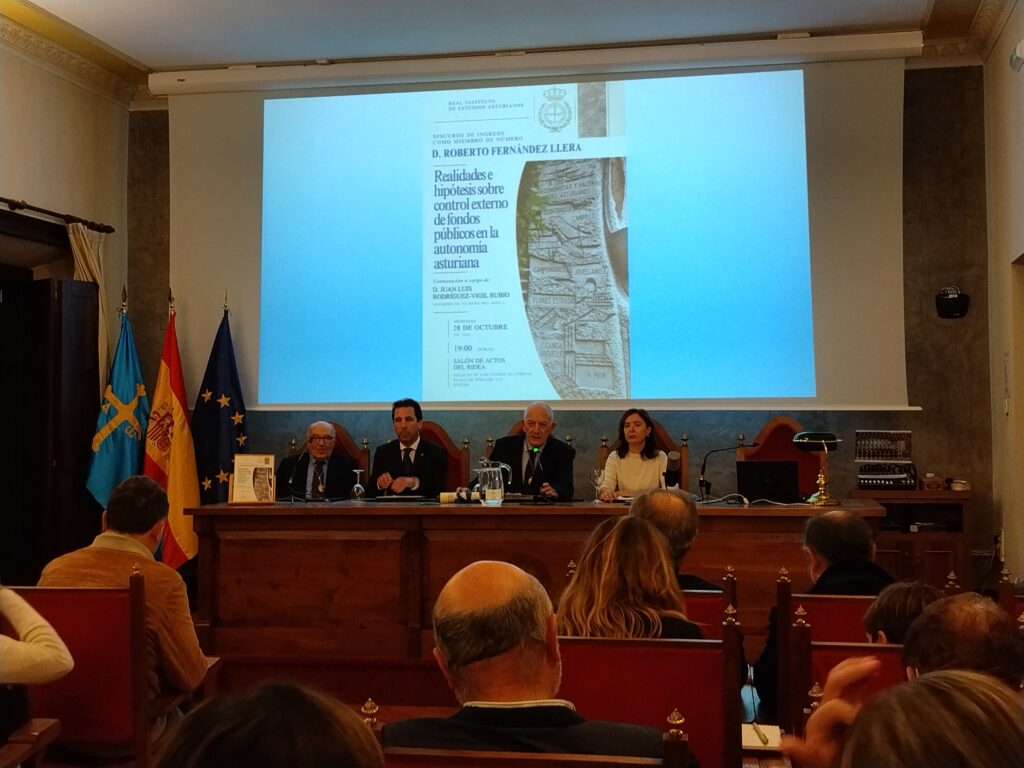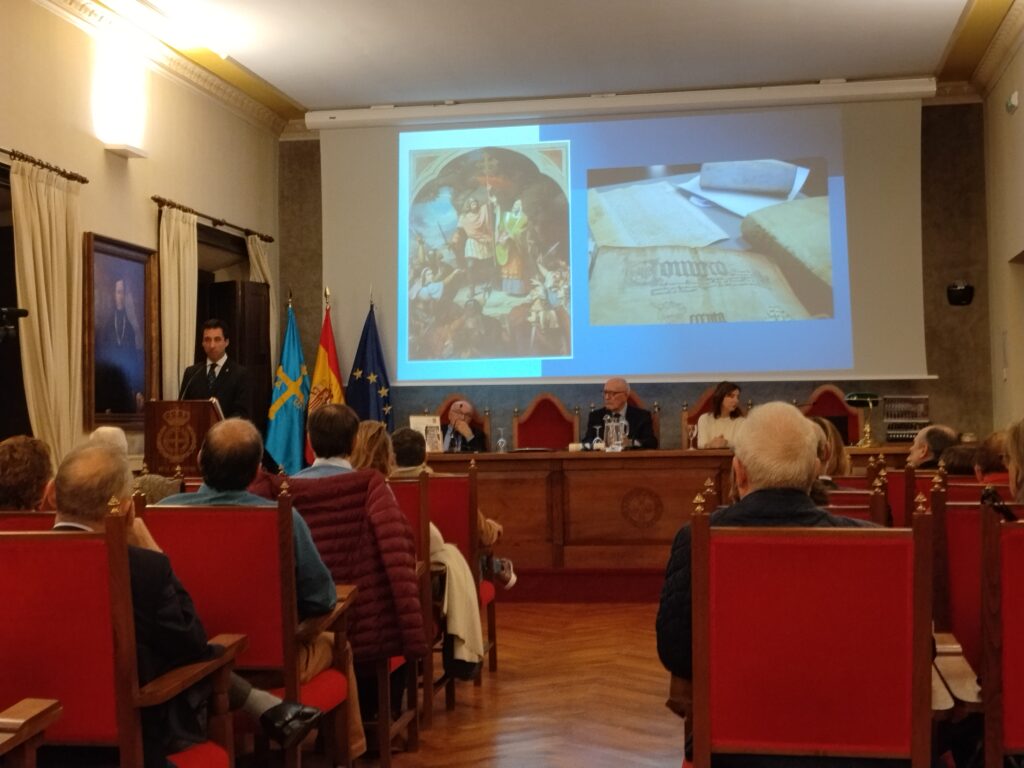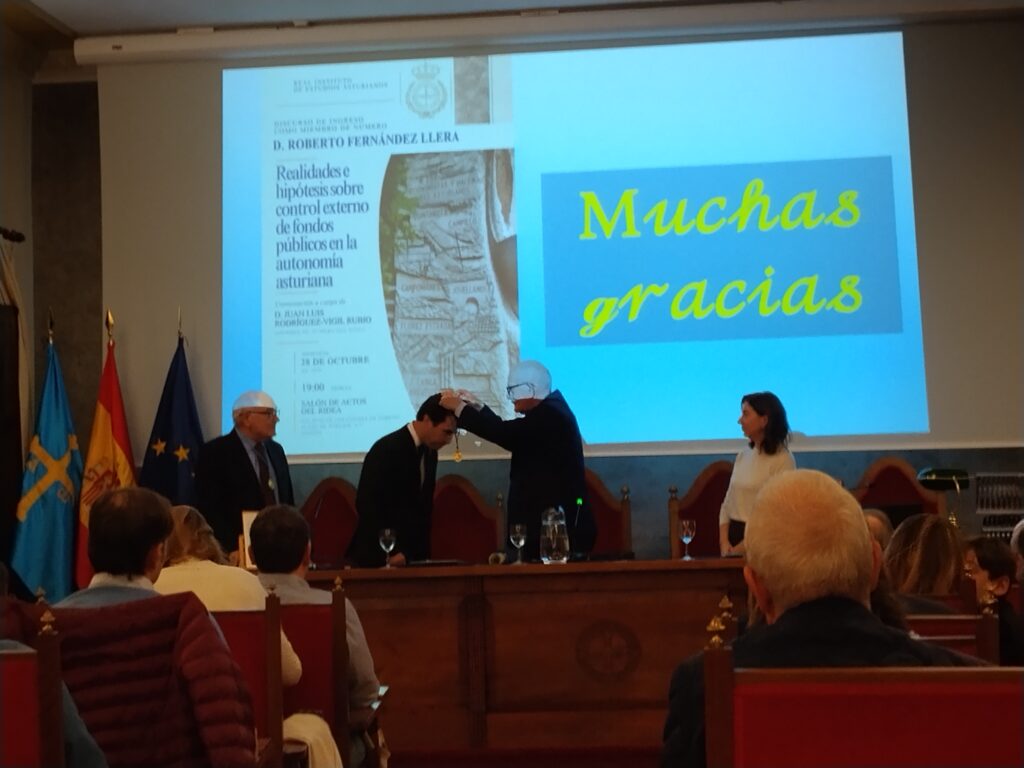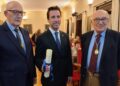
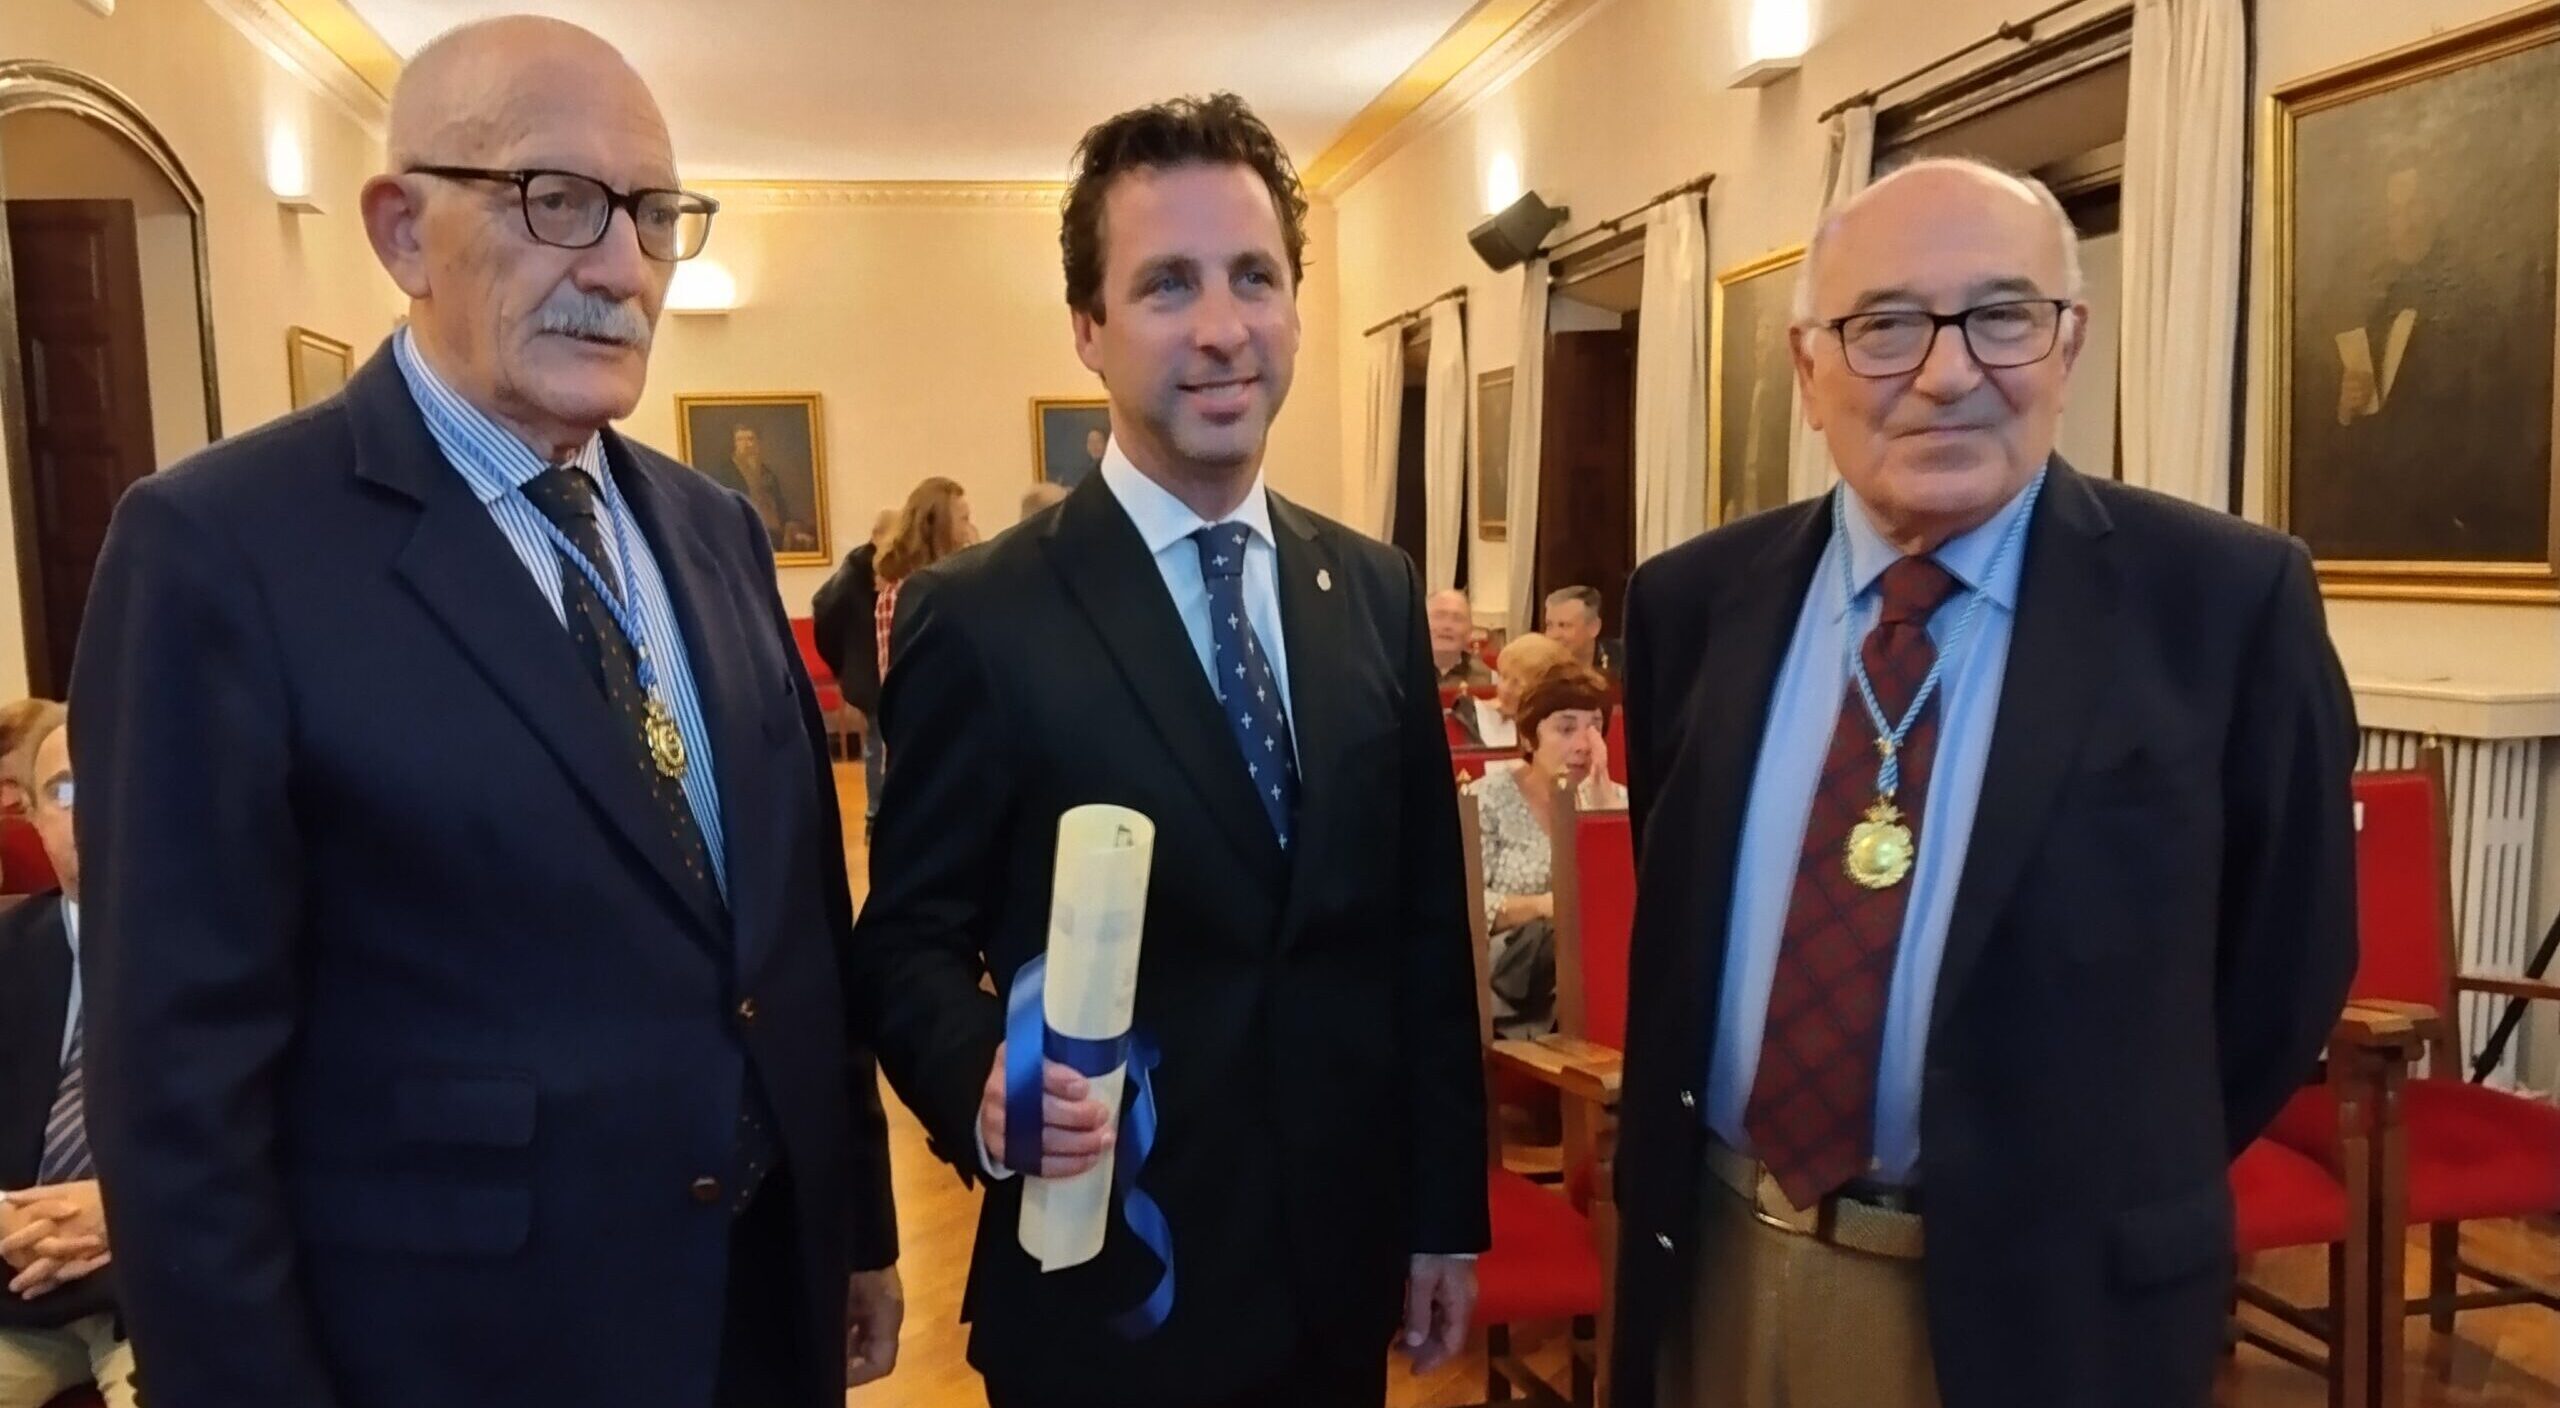
¿Cuándo comenzó en España la rendición de cuentas, el control del dinero público? ¿Y en Asturias? ¿Cómo fue el camino hasta la constitución de la Sindicatura de Cuentas del Principado de Asturias? El síndico mayor, Roberto Fernández Llera, hiló un recorrido por el tiempo y la historia, desde la Edad Media hasta la actualidad, para responder a esta y más cuestiones durante la lectura, ayer, de su discurso de ingreso como miembro de número del Real Instituto de Estudios Asturianos (Ridea). Lo tituló “Realidades e hipótesis sobre control externo de fondos públicos en la autonomía asturiana”, y fue contestado por el miembro de número y expresidente del Principado de Asturias, Juan Luis Rodríguez-Vigil. Antes de la lectura, los asistentes guardaron un minuto de silencio en recuerdo de las víctimas del accidente de tren ocurrido en la provincia de Toledo.
De la Edad Media nos llegan los antecesores de las actuales Cámara de Comptos de Navarra y Cámara de Cuentas de Aragón (el Maestre Racional). También estaba la Contaduría Mayor de Cuentas, en el reino de Castilla. En el caso de Asturias, el síndico mayor sitúa tres momentos fundacionales del control de los fondos públicos: el proyecto de ordenanzas generales de la Junta General de 1781, durante la II República, en 1931, y en la Constitución de 1978.
Proyecto de ordenanzas generales de 1781
“Sucesivamente se presentarán las cuentas de los caudales del Principado, y nombrarán cuatro caballeros comisarios que las revean, y den su razón a la Junta dentro de 15 días, y la informen sobre su legitimidad y arreglo para acordar lo que sea conveniente y de justicia”, reza el proyecto de ordenanzas generales de 1781 y que, para Fernández Llera, “contiene el primer antecedente sólido de la actual Sindicatura de Cuentas del Principado de Asturias”.
“Ese texto de 1781 anticipaba conceptos como la anualidad del presupuesto y de las cuentas, o su rendición a un órgano especializado. Aquellos “caballeros comisarios” son los especialistas independientes nombrados para la fiscalización, como son hoy los síndicos y el síndico mayor. Sobre “dar razón”, hoy diríamos que emitimos opiniones y conclusiones, y señalamos incorrecciones, incumplimientos y otras salvedades. Aquel plazo de “15 días” remite al actual para dictar la declaración definitiva sobre la cuenta general. Informar “sobre la legitimidad y arreglo” de las cuentas no es más que otro nombre para las actuales modalidades de fiscalización. Y acordar “lo que sea conveniente y de justicia” equivale a recomendar y fomentar buenas prácticas. Con franqueza: veo un antecedente”, abundó.
II República
En un salto histórico llegó a la II República y el despertar de las aspiraciones autonomistas asturianas. De esta época consta un único texto articulado, iniciativa del profesor Sabino Álvarez Gendín en 1932, “sin que se le conozca recorrido político alguno”. “Regulaba la rendición de cuentas y su fiscalización, pero sin un órgano de control externo propio”. Eso sí, el síndico mayor hizo referencia al hallazgo, que hizo público hace unas semanas el colectivo La Trókola, de un proyecto de Estatuto de Autonomía de 1937. “No hay en sus letras un órgano de control externo propio, pero sí un perfecto acomodo del Tribunal de Cuentas de la República a la Constitución de 1931, al estatuto catalán de 1932 y a la ley especial de 1934. Sin duda, quien lo redactó conocía bien el oficio y el ordenamiento jurídico”, comentó.
Constitución de 1978
El tercer momento, en la nueva etapa democrática, con la Constitución de 1978 y el posterior Estatuto de Autonomía de Asturias, de 1981. En ninguno de esos documentos aparece la creación de un órgano de control externo autonómico, sí del Tribunal de Cuentas. Para oír hablar por primera vez de la necesidad de una sindicatura de cuentas habría que esperar hasta 1993, en el discurso de ingreso del letrado de la Junta General del Principado, Alberto Arce Janáriz, en la Academia Asturiana de Jurisprudencia. “Arce afirmaba que “el control de cuentas es quizá el ámbito donde con más evidencia desfallece la inspección parlamentaria de la Administración”. Y ofrecía evidencia sobre la “incapacidad de la Cámara de controlar sin el auxilio de un órgano especializado de las cuentas de la Comunidad”. Ni siquiera el Tribunal de Cuentas era capaz de cubrir esa laguna”, abundó. Tras varias propuestas, la reforma estatutaria de 1999 incorpora la creación de la Sindicatura de Cuentas, cuya ley fue aprobada el 21 de marzo de 2003.
Rendición de cuentas y fiscalización
Su última parte del discurso la centró en la rendición de cuentas, “como exigencia ética y deber democrático”; la fiscalización, “básica en democracia”, y la relación entre las instituciones de control externo y los parlamentos. “Los movimientos populistas han puesto foco y objetivo en la independencia de las instituciones de control externo, al calor de las redes sociales, la inteligencia artificial, la geopolítica y la geoeconomía. Ya no solo deben importar los marcos formales, sino un prisma más amplio que analice y contrarreste presiones, donde las presupuestarias solo son unas de ellas. Hay indicios de que la relación con los parlamentos podría estar tensionándose en algunos lugares del mundo. No es teoría; es peligro cierto”, avanzó Fernández Llera.
Concluyó en el presente: “La Sindicatura de Cuentas del Principado de Asturias ha cumplido ya 21 años y ha logrado ser una conciencia del control, aliada de otros controles y del propio gestor público. La rendición de cuentas ha registrado una mejora sin precedentes. Se han aprobado casi dos centenares de informes. Numerosas recomendaciones de mejora han sido formuladas. Y todo ello, con austeridad propia. ¿Y el futuro? No es determinista, pero tampoco aleatorio. Lo que hagamos hoy influirá en el mañana. Y no siempre para bien, así que reflexionemos antes de ceder a la tentación de la facilidad. Yo seguiré reivindicando el acuerdo sobre instituciones de autogobierno, lo que no significa caer en la trampa del consenso”.